금리가 오르면 주가가 하락하는 이유: 핵심 기전과 다양한 관점


핵심 정보
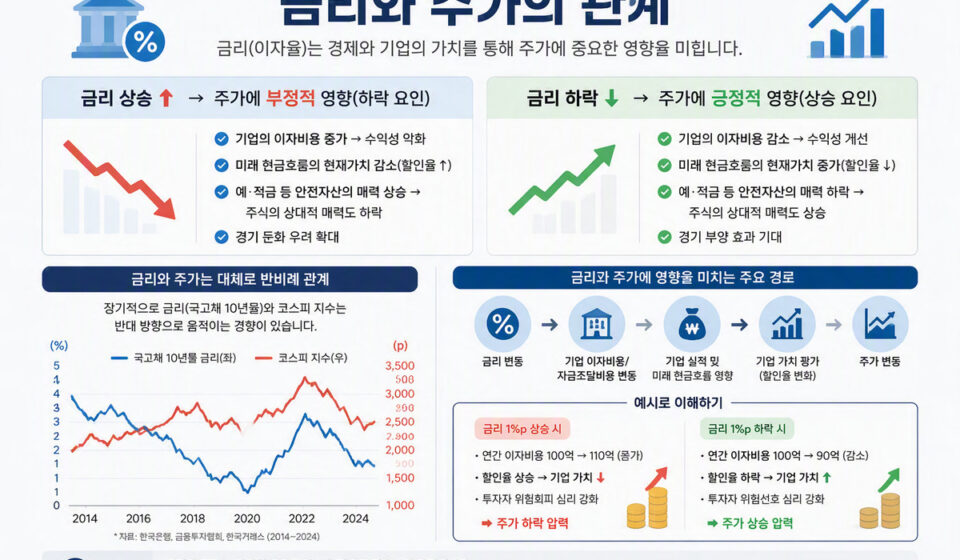
일반적으로 금리가 오르면 주가가 하락하는 경향이 있다. 그 주된 이유는 금리 상승이 기업의 미래 현금흐름 가치를 낮추고(할인율 상승), 채권 등 대체투자 수단의 수익률을 높여 주식과의 상대적 매력을 떨어뜨리기 때문이다. 또한 금리 인상은 기업의 자금조달 비용을 올려 이익을 줄이고, 레버리지·유동성 채널을 통해 시장 위험 선호를 약화시킬 수 있다. 다만 이 효과는 시기·섹터·경제상황에 따라 달라지며 예외도 빈번하다.
배경과 맥락
경제·금융시장에서 자산의 가치는 흔히 ‘미래에 얻을 현금흐름의 현재가치(PV)’로 평가된다. 현재가치는 할인율(투자자 요구수익률)에 반비례하므로, 할인율(특히 무위험이자율 또는 시장금리)이 오르면 동일한 미래 현금흐름의 현재가치는 낮아진다. 또한 금리(특히 장기 금리)는 채권수익률을 결정하고, 채권수익률이 오르면 투자자들이 채권으로 이동하면서 주식에 대한 수요가 줄어들 수 있다.
중앙은행의 정책금리 인상은 단기금리를 직접 올리고, 시장 기대·금리 구조(수익률곡선)에 영향을 주며, 결과적으로 은행 대출금리·기업의 자본조달비용·레버리지 비용을 높인다. 기업의 이익이 줄거나 성장전망이 둔화되면 밸류에이션(예: PER 등) 압박이 가해진다.
정리와 분석
- 할인율 상승(가치평가 채널): 동일한 미래 현금흐름을 더 높은 할인율로 나누면 현재가치가 낮아진다. 장기 성장성이 반영된 성장주는 할인율 변화에 특히 민감하다.
- 대체투자 수단의 상대매력: 금리 상승은 국채·예금 등 안전자산의 수익률을 높여 위험자산(주식)으로의 자금 유입을 줄일 수 있다.
- 자금조달 비용 증가: 기업의 차입 비용이 올라 투자·확장 계획이 축소되고, 이익률이 낮아져 주가에 부정적 영향을 준다. 금융비용이 큰 기업·레버리지 높은 기업이 더 취약하다.
- 금융조건과 유동성: 금리 상승은 증시 변동성과 마진콜 가능성을 높여 위험자산에 대한 투자심리를 약화시킬 수 있다. 단기적 매도세가 확대될 수 있다.
- 정책 신호효과(기대채널): 중앙은행이 금리를 올리는 이유(예: 과열·인플레이션 억제)가 경기 둔화를 가져올 것이라는 신호로 해석되면 주가에 추가 하방압력을 줄 수 있다. 반대로 금리 인상이 경기과열의 결과라면 기업이익이 여전히 견조할 수 있다.
- 섹터별·종목별 차별화: 고성장·미래현금흐름 비중이 큰 기술주 등은 할인율 변화에 더 민감하고, 은행·보험 등 금융주는 금리 상승에서 상대적 이익을 볼 수 있다.
다양한 관점
- 일반적 관점: 금리 상승은 대체로 주가에 부정적 영향을 준다(할인율·대체수단·자금조달비용 채널).
- 반대 관점: 금리 인상이 반드시 주가 하락을 초래하는 것은 아니다. 금리 인상은 보통 경제 성장·수요 회복에 따른 현상일 수 있고, 이 경우 기업 실적이 개선되어 주가가 오를 수도 있다. 또한 시장이 이미 금리 변화를 선반영한 경우 실물충격이 제한적일 수 있다.
- 복합적 관점: 금리 효과는 시점(단기 vs 장기), 금리 수준(저금리에서의 소폭 인상 vs 고금리 상태), 인플레이션·실질금리(명목 vs 실질), 그리고 재정정책·글로벌자금흐름과 함께 고려해야 한다.
추가 확인 메모
- 최근 금리·수익률곡선의 변동과 중앙은행의 정책성명(예: 한국은행·Federal Reserve 등) — 최신 결정을 확인할 것.
- 섹터별 민감도와 기업별 재무구조(부채비율, 이자보상배율 등) — 특정 종목 분석 시 확인 필요.
- 학술·실증연구(예: 자산가격결정 이론, 할인율 민감도 연구) 및 주요 금융기관·리서치 보고서 — 필요시 출처명을 확인해 인용할 것.
요약하면, 금리 상승은 평가모형·대체투자·자금조달·심리 등 여러 채널을 통해 주가에 하방압력을 주는 경향이 있으나, 실제 영향은 경제상황·시장기대·섹터·기업별 특성에 따라 달라진다. 추가 자료 인용을 원하시면 특정 중앙은행 발표나 학술자료·리서치 보고서 중 어느 것을 확인할지 알려주시면 출처명을 포함해 정리해 드리겠습니다.