

핵심 정보
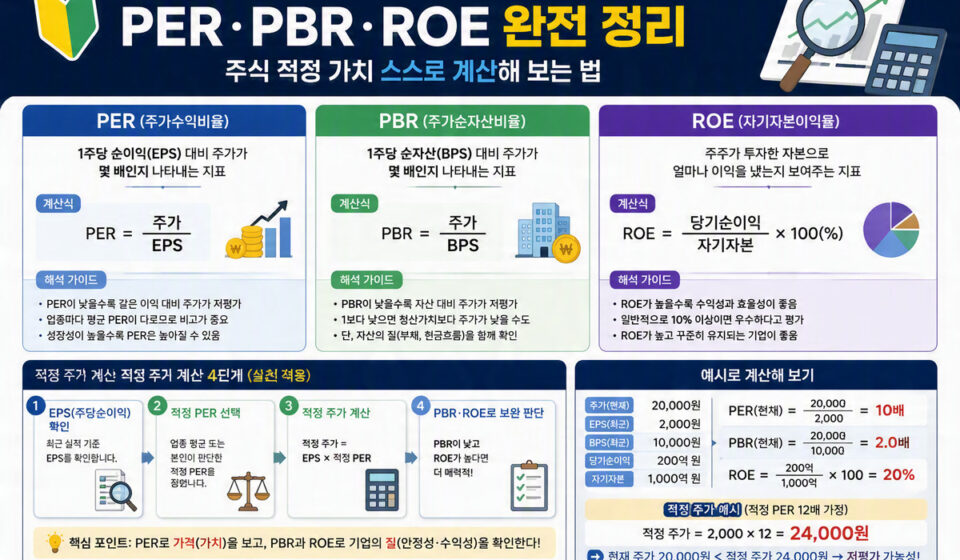
PER(주가수익비율), PBR(주가순자산비율), ROE(자기자본이익률)는 주식의 ‘가치’를 판단하는 기본 지표입니다. 각 지표의 계산법과 의미를 이해하고, 적정 배수(또는 성장률)를 합리적으로 가정해 보는 과정을 통해 스스로 적정 주가(또는 범위)를 산출할 수 있습니다. 단일 지표에만 의존하지 말고, 여러 방법으로 계산한 값과 현재 시세를 비교해 민감도(가정 변경에 따른 결과)를 확인해야 합니다.
배경과 맥락
각 지표의 기본적 의미는 다음과 같습니다.
- PER (Price-Earnings Ratio): 주가 ÷ 주당순이익(EPS). 시장이 현재 이익 1원에 대해 얼마를 지불하는지를 나타냅니다. 성장 기대가 높으면 PER이 높아지는 경향이 있습니다.
- PBR (Price-Book Ratio): 주가 ÷ 주당순자산(BPS). 회사의 장부가치 대비 시가총액 수준을 보여줍니다. 자산 기반 가치가 중요한 업종(은행·보험 등)에 유용합니다.
- ROE (Return on Equity): 순이익 ÷ 자기자본 = EPS ÷ BPS. 주주 자본으로 얼마나 효율적으로 이익을 창출하는지를 나타냅니다. 높은 ROE는 자본 효율성이 좋음을 시사하지만, 부채 비율과 회계처리 영향도 확인해야 합니다.
이들 지표는 업종·경기·회계정책·일회성 항목 등에 민감합니다. 따라서 재무제표 원자료를 확인하여 일회성 이익·손실, 회계 변경, 자본 확충(신주·유상증자) 등의 요소를 조정해야 정확도가 올라갑니다.
정리와 분석
아래 단계는 초보자가 스스로 적정 가치를 계산해볼 수 있는 실무적 절차입니다.
- 기초 데이터 수집
- EPS(주당순이익), BPS(주당순자산), 최근 3~5년 평균 ROE, 배당(있다면) 등 재무수치.
- 동일 업종/유사 기업의 PER·PBR(중간값 또는 평균), 역사적 PER·PBR 평균.
- 지표 계산법
간단한 공식(예시 표기):
- PER = 주가 / EPS
- PBR = 주가 / BPS
- ROE = 순이익 / 자기자본 = EPS / BPS
- 적정 가치 산출 방법(여러 방식 권장)
- PER 기반: 적정 주가 = 예상 EPS × 적정 PER
적정 PER은 업종 평균, 기업의 성장성·위험도·수익성(ROE) 등을 반영해 정합니다.
- PBR 기반: 적정 주가 = BPS × 적정 PBR
자산 회수 가능성, 자본의 질(무형자산·대손충당금 등) 검토가 필요합니다.
- 배당 할인(Gordon Growth) 사용 가능(배당 지급 기업에 한함):
적정 주가 = DPS / (r – g) (단, r>g)
여기서 DPS = 주당배당금, r = 요구수익률(할인율), g = 배당(또는 이익) 성장률
- 성장모형(ROE와 유보율 이용):
지속성장률 g = ROE × b (b는 이익의 유보비율 = 1 – 배당성향)
성장 가정으로 PER 또는 DCF(할인현금흐름)를 적용해 가치 추정 가능.
- PER 기반: 적정 주가 = 예상 EPS × 적정 PER
- 예시(가상 숫자)
- 가정: EPS = 1,000원, BPS = 5,000원, 배당 없음.
- PER법: 적정 PER을 10배로 보았을 때 → 적정 주가 = 1,000 × 10 = 10,000원.
- PBR법: 적정 PBR을 1.2배로 보았을 때 → 적정 주가 = 5,000 × 1.2 = 6,000원.
- ROE와 성장: ROE = 15%, 배당성향 40% → 유보율 b = 0.6 → g = 0.15 × 0.6 = 9%.
배당이 존재하고 요구수익률 8%(r=0.08), DPS=200원인 경우 Gordon: 200 / (0.08-0.09) 는 수식 불가능(분모 음수) — 즉 성장률 가정이 할인율보다 높으면 모델 부적합. 할인율을 재검토하거나 다른 모델 사용.
- 민감도 분석
적정 PER·PBR·성장률·할인율을 변화시켜 여러 시나리오(낙관·기본·비관)를 만들어 가격 범위를 확인합니다. 작은 가정 차이가 결과에 큰 영향을 주므로 반드시 수행해야 합니다.
- 최종 판단
계산된 가치 범위와 현재 시장가격을 비교하고, 본인의 투자 기간·리스크 허용도에 따라 마진오브세이프티(예: 20~50%)를 적용해 매수 여부를 결정합니다.
다양한 관점
- 가치투자 관점: 저평가된 주식을 찾아 장기 보유. PER·PBR이 낮고 ROE가 안정적이면 매력적일 수 있음.
- 성장투자 관점: 높은 PER을 허용하되, 미래 이익 성장(g)을 엄격히 검증. ROE가 높고 재투자(유보)에 따른 성장의 실현 가능성 확인 필요.
- 퀀트/시스템적 접근: 다수의 지표(밸류·모멘텀·퀄리티 등)를 결합해 백테스트 후 규칙적으로 매매.
- 리스크 관리: 회계 왜곡(관련 항목 조정), 경기 사이클, 금리 변화, 산업 구조 변화(기술적 혁신·규제) 등을 함께 고려해야 함.
추가 확인 메모
- 재무수치는 회사의 분기·연간 공시(사업보고서, 분기보고서)를 직접 확인하세요. 표에서 일회성 항목(매각이익·감가상각 급증 등)을 제거하고 정상화된 이익을 사용해야 합니다.
- 업종별 적정 PER·PBR은 시기에 따라 달라집니다. 업종 평균·경쟁사 비교·역사적 평균을 참고하되, 반드시 최신 데이터를 확인하세요. (예: 사업보고서, 증권사 리포트, 금융포털, 전자공시 등 자료 확인 권장)
- 제시한 수식과 예시는 교육용 가상 예시입니다. 실제 투자 결정 전에는 본인이 사용하는 수치 출처와 가정(할인율·성장률 등)을 문서화하고, 필요하면 전문가와 상의하세요.
- 추가로 원하시면 실제 기업 하나를 선택해 해당 기업의 공개 재무자료로 함께 계산해 드리겠습니다. 이 경우 기업명과 확인을 원하는 연도(또는 분기)를 알려 주세요.