
작성일: 2026-08-15
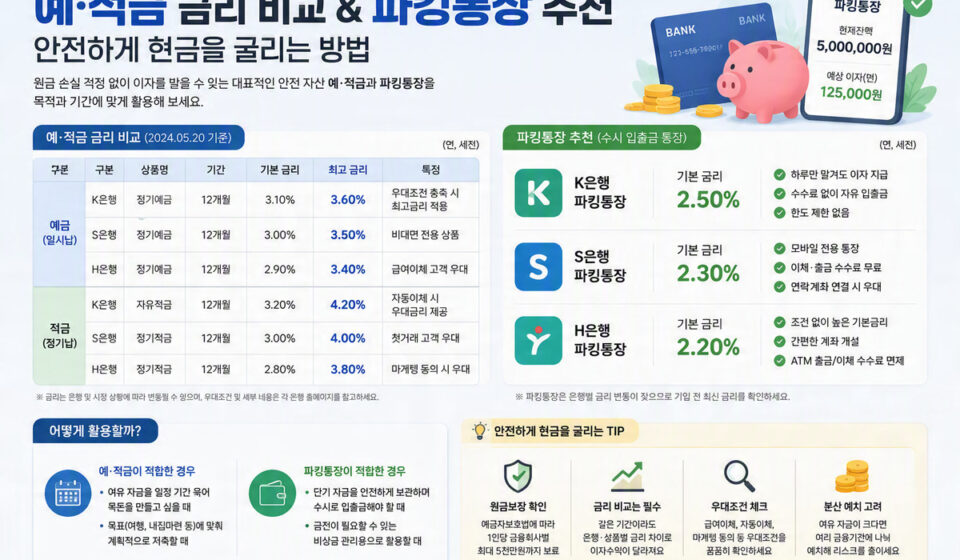
예·적금 금리 비교 & 파킹통장 추천: 안전하게 현금을 굴리는 방법

핵심 정보
- 파킹통장(수시입출금형 고금리 통장)은 단기 유동자금을 이자 수익을 얻으면서 보관하는 데 적합한 상품입니다. 예: 일부 플랫폼·인터넷은행의 세이프박스·입출금 통장에 일복리 또는 매일 잔액 기준 이자가 붙습니다. (tossbank.com)
- 예금자 보호 한도(금융회사별·1인 기준)는 최근(제도 개편 이후) 상향되어 개별 금융회사당 보호 범위를 반드시 확인해야 합니다. (initive.co.kr)
- 예금·적금 등 이자소득에는 원천징수(보통 15.4%: 소득세 14% + 지방소득세 1.4%)가 적용됩니다. 이자 수입이 연간 일정 기준(금융소득종합과세 기준)을 넘으면 종합소득과세 대상이 될 수 있으므로 세후 수익을 계산해야 합니다. (law.go.kr)
- 금리는 경기·정책·시장금리 변화에 따라 은행들이 수시로 조정하므로(상향·인하 예시 존재), 가입 전 해당 금융회사의 최신 공지·상품설명서를 확인하세요. (v.daum.net)
배경과 맥락
한국 시장에서는 예·적금과 최근 인기있는 파킹통장(수시입출금형 고금리 통장)이 동시에 존재하며, 목적(유동성 vs. 자금의 장기증식)과 세제·보호제도(예금자보호, 세금)에 따라 선택이 달라집니다. 은행들은 시장 상황에 맞춰 수신 금리를 잦게 변경하고 있어 ‘지금의 표면 금리’가 곧 ‘향후 유지될 금리’를 보장하지는 않습니다. 따라서 단기 여유자금은 파킹통장으로 보관하면서, 중장기 저축은 적금·정기예금으로 만기와 금리를 나눠 운용하는 방식이 흔히 권장됩니다. (v.daum.net)
정리와 분석
상품별 핵심 차이와 추천 상황:
- 파킹통장(수시입출금형)
- 장점: 즉시 인출 가능, 입금 즉시 이자 발생(일복리 또는 일별 계산), 비상금·단기 유동성 관리에 유리. 예시로 일부 인터넷은행 상품은 잔액 기준으로 매일 또는 월 단위로 이자를 지급합니다. (tossbank.com)
- 단점: 고정 금리(약정금리) 기반의 정기예금보다 장기 이득이 낮을 수 있고, 우대조건(쿠폰·미션 등)에 따라 실효금리가 달라짐.
- 권장: 비상금(생활비 1~3개월치)·단기 목적 자금. 예금자보호 한도 내에서 분산 보관 권장. (initive.co.kr)
- 정기예금
- 장점: 약정금리로 만기까지 안정적 수익 확보. 장기 목표자금(여행, 주택 자금 일부 등)에 유리.
- 단점: 중도해지 시 이자 손실(페널티) 가능, 유동성 낮음.
- 적금
- 장점: 월 적립형으로 강제 저축에 유리, 장기 목표(목돈 마련)에 적합. 우대조건(급여이체, 카드실적 등)으로 금리 상향 가능한 상품이 많음.
- 단점: 매달 납입 의무(유연성 낮음), 중도해약 시 손해 가능.
실전 운용 팁(중립적 권장안):
- 비상금: 파킹통장에 예치(예금자보호 한도 내로). 예: 생활비 1~3개월치. (initive.co.kr)
- 목돈 분할: 만기가 다른 정기예금(혹은 적금)을 여러 번에 나눠 가입해 금리 변화에 따른 리스크를 완화(만기 레더링). (일반 권장 원칙)
- 세후 수익 계산: 이자소득세(15.4%)를 반영해 실수령 이자를 계산한 뒤 비교. 고금리 혜택이 있어도 세후·실수령 기준으로 판단하세요. (law.go.kr)
- 우대조건 파악: 파킹통장과 적금 모두 쿠폰·급여이체·카드실적 등으로 우대금리를 주는 경우가 많아 ‘나의 생활패턴으로 우대를 달성할 수 있는지’ 확인하세요. (m.kakaobank.com)
다양한 관점
- 보수적 관점: 안전·유동성 우선 → 예금자보호 한도 내 파킹통장 + 일부 정기예금 조합 선호.
- 수익성 중시 관점: 가능한 우대조건을 충족해 적금·우대정기예금으로 금리 챙기기(단, 유동성 부족 리스크 관리 필요).
- 관리 편의성 관점: 은행·앱 하나에 자산을 몰아 관리하면 편리하지만, 예금자보호 한도를 초과하면 분산 고려(부부 계좌·여러 금융회사 이용 등). (initive.co.kr)
- 세제 관점: 금융소득 합계가 종합과세 기준을 넘을 수 있으므로(연간 기준 등) 세후 전략을 세울 필요가 있음. (law.go.kr)
추가 확인 메모
- 가입 전 반드시 확인할 것: 해당 상품의 ‘약관·상품설명서(금리 적용 시점·우대 조건·지급 주기·중도해지 규정)’을 읽어보세요. 금융사는 수시로 금리를 변경합니다. (v.daum.net)
- 예금자보호 적용 범위는 금융상품 종류(은행, 상호금융, 우체국 등)와 법적 주체가 다를 수 있으니 KDIC(예금보험공사) 또는 금융회사 공지를 통해 ‘내 예금이 어떻게 보호되는지’를 확인하세요. (initive.co.kr)
- 세금 처리: 이자 지급 시점에 은행이 원천징수하므로(보통 15.4%), 세후 수익을 기준으로 여러 상품을 비교하세요. 종합과세 기준에 근접하는 경우 세무사 상담을 권합니다. (law.go.kr)
- 최종 권장행동: 특정 은행·상품 ‘추천’이 필요하면(예: 한도·우대조건·내 자금 규모를 반영한 구체적 비교) 귀하의 목표·자금 규모·유동성 필요를 알려주시면 최신 공시·상품페이지를 즉시 확인해 비교표를 만들어 드리겠습니다.
참고(주요 출처 예시): 은행 상품 공지·약관(카카오뱅크·토스뱅크 등), 금융 관련 보도(금리 변동), 예금자보호 안내, 소득세법 조문 등. 각 항의 세부 근거는 본문 인용을 참고하세요. (m.kakaobank.com)


