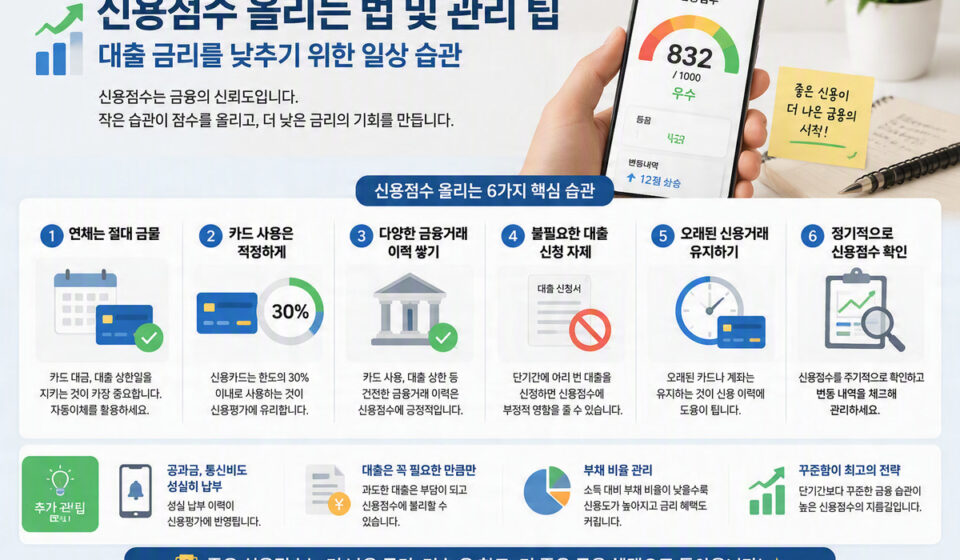

신용점수 올리는 법 및 대출 금리 낮추기: 일상 습관과 관리 팁

핵심 정보
대출 금리를 낮추려면 신용점수를 꾸준히 관리하는 것이 중요합니다. 가장 영향력이 큰 항목은 ‘제때 납부(결제 이력)’이며, 그 다음으로는 신용카드 사용액 대비 한도(신용 이용률)가 큰 비중을 차지합니다. 정기적으로 신용보고서를 확인하고 오류가 있으면 즉시 이의제기하는 습관이 금리 우대에 도움이 됩니다. (consumerfinance.gov)
배경과 맥락
신용점수(예: FICO, VantageScore 등)는 대출 상환 가능성·과거 이력 등을 수치로 환산해 대출 심사와 금리 책정에 활용됩니다. 신용점수의 주요 구성 요소로는 결제 이력, 부채 수준(금액/한도 비율), 신용거래 기간, 신규 신용 조회(하드 인콰이어리), 신용 종류(회전·할부 등)가 있으며, 이 항목들이 종합적으로 금리 산정에 반영됩니다. (consumerfinance.gov)
정리와 분석
아래는 실생활에서 적용 가능한 구체적 습관과 그 이유입니다.
- 항상 제때 납부하기 — 신용점수에서 결제 이력이 가장 큰 비중을 차지하므로 늦지 않게, 가능하면 자동이체로 설정하세요. 연체 기록은 점수에 즉각적·장기적 악영향을 줍니다. (consumerfinance.gov)
- 신용 이용률 관리 — 카드별·총합 신용 한도 대비 사용액을 낮게 유지하세요. 일반 권장치는 총합 기준 30% 이하이고, 더 안정적인 관리를 위해 10% 이하를 목표로 하면 점수 유지에 유리하다는 설명이 있습니다. (단, 카드 잔액을 모두 0으로 만드는 것도 일부 점수 모델에서 ‘회전거래 전부 제로’로 인식되어 일시적 변동이 있을 수 있습니다.) (experian.com)
- 명확한 목적을 갖고 대출·카드 신청 — 같은 종류(주택·자동차·학자금) 대출 금리 비교 시 짧은 기간(모델에 따라 14~45일) 안에 여러 곳에 신청하면 신용조회(하드 풀)를 하나로 묶어 점수 영향이 줄어듭니다. 따라서 금리 비교는 집중적으로 빠르게 끝내는 것이 좋습니다. (experian.com)
- 신용보고서 정기 점검 및 오류 시 이의제기 — 각 연방 법률에 따라 AnnualCreditReport.com에서(또는 각 신용조회사 사이트를 통해) 신용보고서를 확인하고 부정확한 항목은 신용조회회사·채권사에 이의제기하면 정정될 수 있습니다. 오류 정정은 점수 회복에 직접적 영향을 줄 수 있습니다. (annualcreditreport.com)
- 신용한도 증액은 신중히 — 한도 증액은 이용률 개선에 도움이 되지만, 발급사에 따라 요청 시 하드 인콰이어리를 할 수 있으니(점수에 일시 영향) 사전에 해당 발급사 정책을 확인하세요. 자동 한도 증액은 보통 소프트 인콰이어리인 경우가 많습니다. (experian.com)
- 부채·상환 계획 수립 — 고금리 카드빚 우선 상환(아발란치 방식) 또는 심리적 동기 부여를 위한 소액먼저 상환(스노우볼 방식) 등 자신의 상황에 맞는 전략을 세우고 지키면 장기적으로 신용·금리 개선에 유리합니다. (이 항목은 개인 상황에 따라 선택적 적용 권장)
다양한 관점
같은 행동이라도 점수 모델·대출상품·개인 신용 이력에 따라 효과가 달라질 수 있습니다. 예를 들어 신용 이용률을 30% 미만으로 유지하면 보통 긍정적이지만, 일부 고득점자 그룹은 10% 미만을 유지하는 경우가 많아 더 유리할 수 있다는 분석이 있습니다. 또한 신용점수를 높인다고 해서 자동으로 모든 대출의 최저 금리를 받을 수 있는 건 아니며, 소득·담보·대출기간 등 다른 요소도 함께 평가됩니다. (experian.com)
추가 확인 메모
– 본문에서 언급한 수치(예: 신용 이용률 권장 범위, 하드 인콰이어리의 통합 창(14~45일) 등)는 신용평가 모델(FICO 버전·VantageScore 등)과 대출 유형에 따라 달라질 수 있으니, 중요한 대출(예: 주택담보대출, 자동차대출) 신청 전에는 해당 대출기관 또는 신용평가기관의 최신 안내를 확인하세요. (experian.com)
– AnnualCreditReport.com은 연방법상 (또는 현재 제공되는 주기 기준으로) 신용보고서를 확인할 수 있는 권한 있는 경로입니다. 보고서 확인 후 오류가 보이면 FTC·신용조회사 지침에 따라 이의제기 절차를 진행하세요. (annualcreditreport.com)
– 본 글은 일반적 관리 팁을 정리한 것으로, 개별적·복잡한 금융 결정을 내리기 전에는 해당 금융기관 상담 또는 공인 재무상담가·세무·법률 전문가 상담을 권장합니다.


